

La contabilidad no solo informa: también moldea las decisiones
El papel de la contabilidad administrativa en la planeación, el control, la competitividad y la gobernanza organizacional.
SISTEMAS DE GESTIÓNADMINISTRACIÓNCONTABILIDADGESTIÓN
S. Pastén Fuenzalida
7/15/202619 min leer


🧭 ¿La información contable solamente orienta las decisiones o también condiciona la manera en que una organización interpreta su realidad?
📊 ¿Los indicadores se limitan a medir el desempeño o también influyen en el comportamiento, las prioridades y las responsabilidades de las personas?
⚖️ ¿Puede la contabilidad administrativa considerarse una herramienta neutral cuando sus estimaciones, criterios y supuestos pueden modificar decisiones estratégicas?
En muchas organizaciones, la contabilidad todavía se entiende principalmente como un sistema destinado a registrar operaciones, elaborar informes y explicar lo que ya ocurrió. Sin embargo, esa mirada resulta insuficiente para comprender el papel que actualmente desempeña la información contable en la gestión.
La contabilidad administrativa no se limita a describir la realidad económica de una organización. A través de presupuestos, proyecciones, análisis de costos e indicadores de desempeño, permite anticipar escenarios, comparar alternativas y vincular las decisiones operativas con los objetivos estratégicos. Su valor, por lo tanto, no reside únicamente en la exactitud de las cifras, sino en su capacidad para transformar datos dispersos en información relevante para la planeación, el control y la toma de decisiones. Esta flexibilidad constituye una de sus principales fortalezas frente a la contabilidad financiera, orientada principalmente hacia usuarios externos y sujeta a criterios normativos más estandarizados.
No obstante, disponer de información no garantiza automáticamente una buena decisión. Los datos deben ser interpretados de acuerdo con el contexto, los objetivos y las restricciones de cada organización. Por ello, la contabilidad administrativa no reemplaza el juicio profesional ni elimina la responsabilidad de quienes deciden. Más bien, estructura el razonamiento gerencial y contribuye a reducir la incertidumbre, sin determinar por sí sola cuál es la alternativa correcta.
Esta influencia también obliga a mirar la contabilidad desde una perspectiva más amplia. Los indicadores utilizados, los supuestos seleccionados y los criterios definidos para evaluar el desempeño no son completamente neutrales: pueden orientar conductas, establecer prioridades, distribuir responsabilidades y legitimar determinadas decisiones dentro de la organización. En consecuencia, la contabilidad administrativa no solo forma parte del sistema de información, sino también de los mecanismos de control, coordinación y gobernanza organizacional.
A partir de esta perspectiva, el artículo analiza cómo la contabilidad administrativa contribuye a la planeación, el control y la competitividad, pero también examina las responsabilidades éticas y profesionales que surgen cuando la información contable comienza a influir activamente en la manera en que una organización comprende su realidad y orienta sus decisiones.


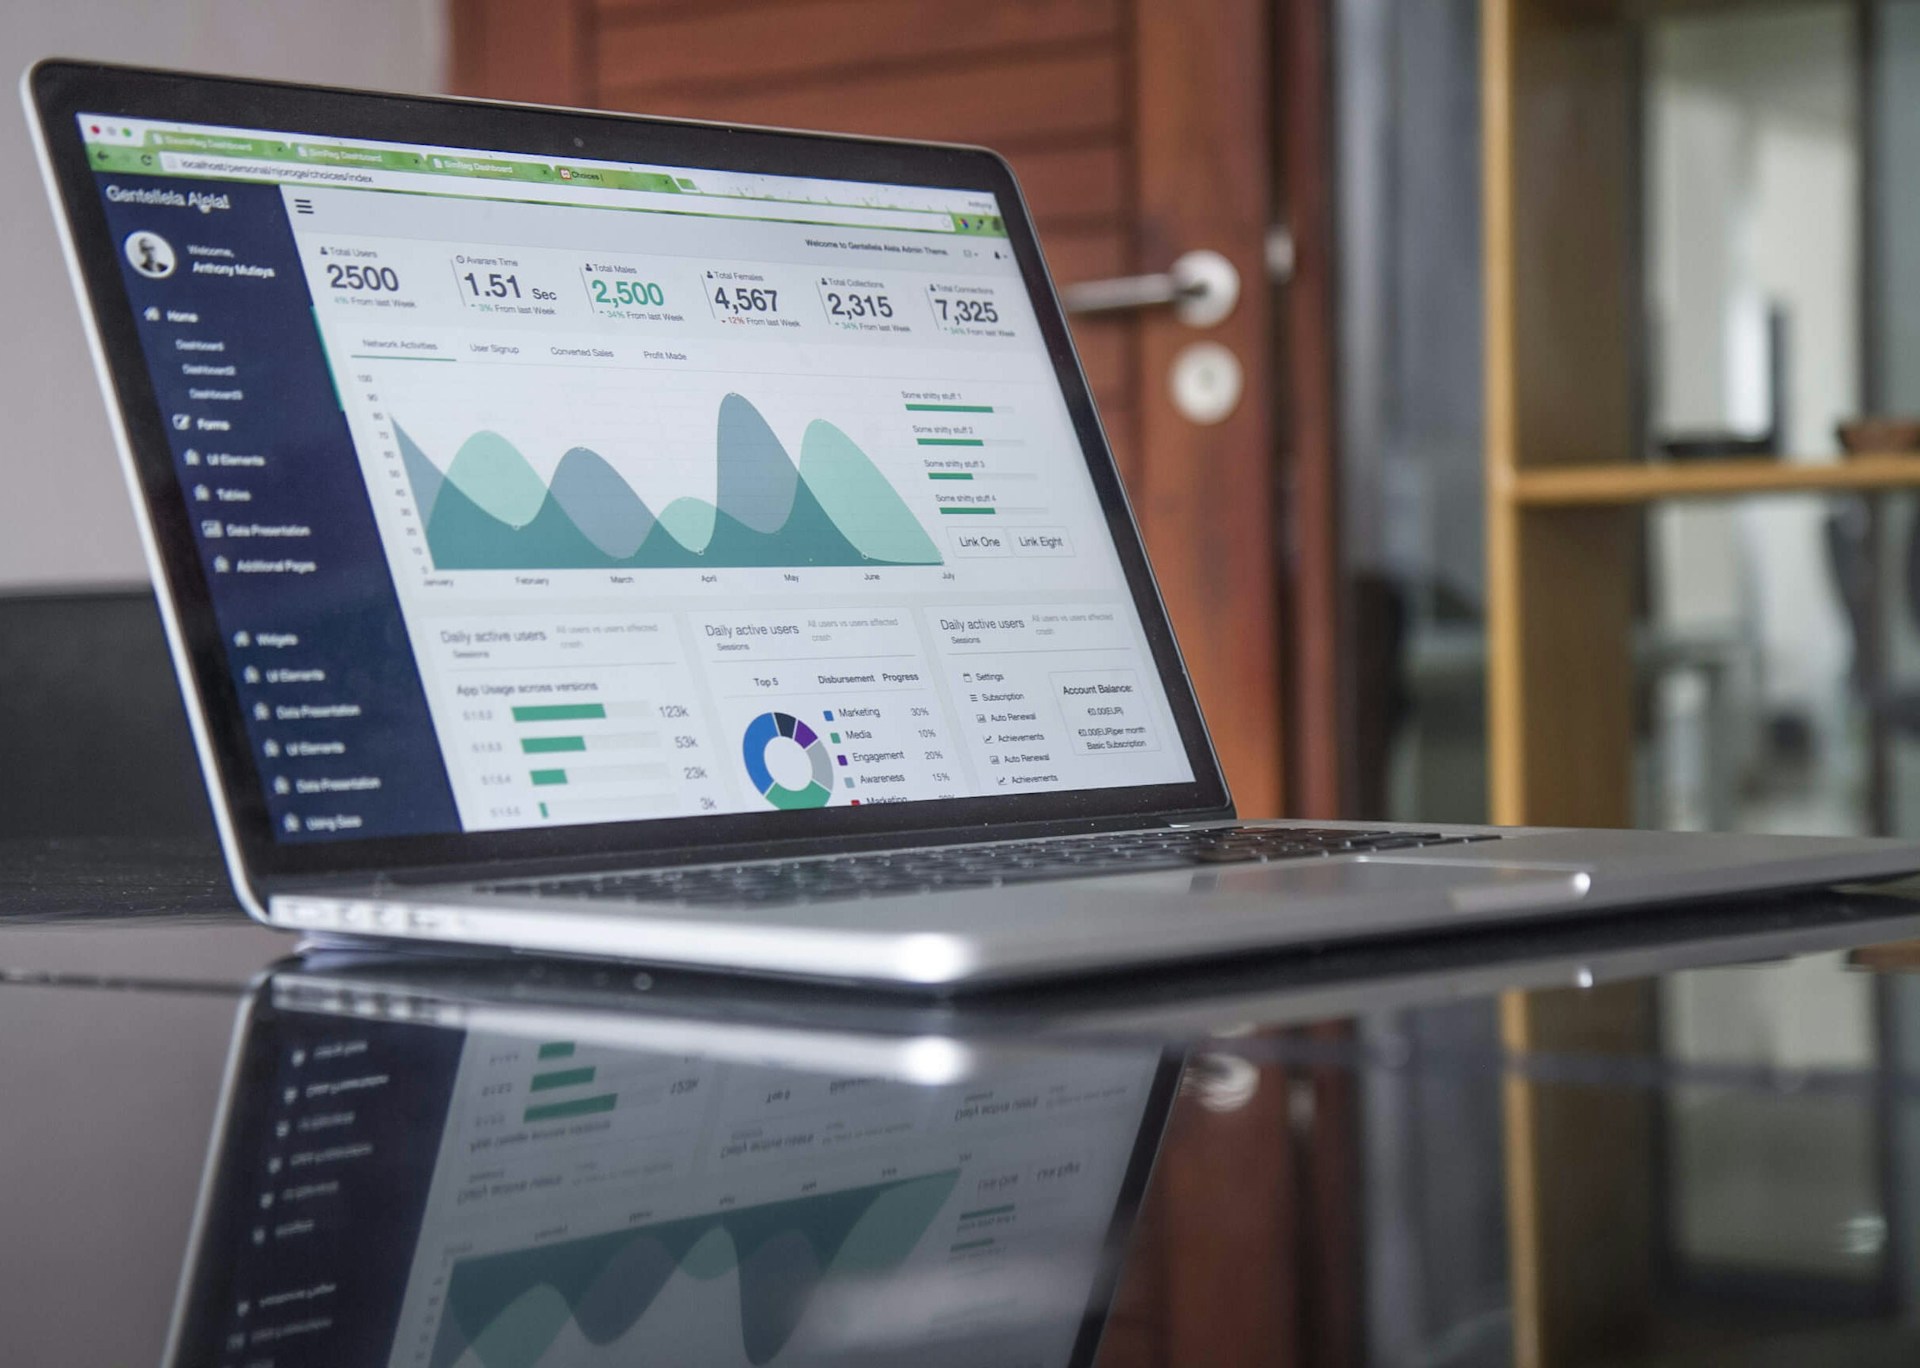
Nota. La información contable permite comparar escenarios, identificar tendencias y evaluar alternativas, pero la decisión final depende de la capacidad de los gestores para interpretar los datos en función del contexto organizacional (Imagen generada por OpenAI).
Entorno contemporáneo y sentido de la contabilidad administrativa en la gestión organizacional.
El análisis del rol que desempeña la contabilidad administrativa en las organizaciones contemporáneas requiere situarse en un entorno de negocios caracterizado por altos niveles de complejidad, volatilidad y aumento de la competencia. Las organizaciones enfrentan presiones constantes por mejorar su eficiencia, adaptarse a transformaciones tecnológicas aceleradas y responder a mercados cada vez más exigentes.
En este contexto, la información adquiere un carácter estratégico, en tanto la calidad de las decisiones organizacionales depende, en gran medida, de la capacidad para interpretar de manera adecuada la realidad económica y proyectar escenarios futuros que apoyen la acción gerencial (Ramírez Padilla, 2013; Salgado-Castillo, 2011).
Desde esta perspectiva, Ramírez Padilla (2013) plantea que la contabilidad administrativa surge como una respuesta a las exigencias del entorno, configurándose como un sistema de información orientado al uso interno, cuyo propósito central es apoyar a la administración en las funciones de planeación, control y toma de decisiones. Este énfasis interno constituye su principal rasgo distintivo frente a la contabilidad financiera, orientada a la elaboración de información estandarizada para usuarios externos. La diferencia entre ambos enfoques no es únicamente normativa, sino funcional, ya que responde a necesidades informativas diferenciadas asociadas a distintos niveles y horizontes de decisión dentro de la organización.
La contabilidad administrativa se caracteriza, además, por su flexibilidad metodológica y por su énfasis en la relevancia de la información para la gestión. A diferencia de la contabilidad financiera, la información administrativa puede incorporar estimaciones, proyecciones y supuestos, siempre que estos contribuyan a mejorar la calidad del proceso de toma de decisiones.


NOTA. Los presupuestos, las proyecciones, los indicadores y los sistemas de control permiten conectar los objetivos estratégicos con la planificación, la asignación de recursos, la ejecución y la evaluación del desempeño.
Nota (Imagen generada por OpenAI)
En este sentido, Salazar Vázquez et al. (2021) señalan que su utilidad no reside exclusivamente en la exactitud formal de las cifras, sino en su capacidad para generar información oportuna y pertinente que permita evaluar alternativas de acción en contextos de incertidumbre.
En un entorno competitivo marcado por la globalización de los mercados y la presión constante por innovar, la contabilidad administrativa deja de ser un instrumento limitado al análisis interno de resultados para integrarse activamente a los procesos decisionales en distintos niveles organizacionales. Vimos-Buenaño y Torres Palacios (2021) destacan que su aporte adquiere pleno sentido cuando se articula con la toma de decisiones gerenciales, contribuyendo a reducir la incertidumbre y a fortalecer la coherencia estratégica.
La contabilidad administrativa no se limita a cuantificar resultados financieros agregados, sino que incorpora información relativa a procesos, actividades y desempeño organizacional, articulando datos contables y no contables para ofrecer una comprensión más amplia del funcionamiento de la organización. Cando Zumba et al. (2022) subrayan que esta integración resulta clave para apoyar la administración en contextos donde las decisiones deben considerar simultáneamente variables económicas y operativas.
La literatura en contabilidad de gestión ha resaltado que los sistemas contables no constituyen un reflejo pasivo de la realidad organizacional, sino que influyen activamente en su configuración. Maturana Murillo (2025) argumenta que la contabilidad participa en la definición de responsabilidades, en la evaluación del desempeño y en la coordinación de actividades, configurando marcos de referencia que orientan el comportamiento de los actores organizacionales. Desde esta óptica, la contabilidad administrativa cumple un rol estructurante al contribuir a la construcción de una lógica de gestión compartida dentro de la organización.
Reconocer el carácter estratégico de la contabilidad administrativa no implica desconocer su fundamento técnico. Por el contrario, su aporte a la gestión se sustenta en la solidez de las técnicas de análisis e interpretación de la información contable. Lara Martínez (2024) señala que herramientas como el análisis financiero y el uso de indicadores permiten transformar los datos contables en insumos relevantes para la toma de decisiones, siempre que se apliquen con criterio profesional y en función de problemas decisionales concretos.
En síntesis, la contabilidad administrativa se configura como un sistema de información clave para la gestión organizacional en entornos caracterizados por la complejidad y la incertidumbre. Su valor no radica únicamente en la generación de información cuantitativa, sino en su capacidad para articular la planeación, el control y la toma de decisiones en coherencia con la estrategia organizacional.
Análisis, interpretación de la información contable y toma de decisiones organizacionales
La toma de decisiones constituye uno de los núcleos centrales de la gestión organizacional y uno de los ámbitos donde la contabilidad administrativa despliega con mayor claridad su valor. Sin embargo, dicho valor no se manifiesta de manera automática a partir de la mera disponibilidad de información contable, sino que depende de la capacidad de los gestores para analizarla e interpretarla de forma crítica y contextualizada. En este sentido, la contabilidad administrativa no prescribe decisiones óptimas, sino que actúa como un soporte que estructura el razonamiento gerencial y contribuye a reducir la incertidumbre asociada al proceso decisional (Ramírez Padilla, 2013).
El análisis de la información contable orientado a la gestión implica transformar datos en insumos relevantes para la toma de decisiones. Este proceso requiere la aplicación de técnicas que permitan identificar tendencias, evaluar relaciones significativas y estimar el impacto económico de distintas alternativas. Lara Martínez (2024) sostiene que el análisis contable trasciende la simple lectura de cifras y se constituye en un ejercicio interpretativo que exige comprender la lógica económica subyacente a los resultados. Desde esta perspectiva, el aporte de la contabilidad administrativa no radica en la cantidad de información generada, sino en la calidad del análisis que posibilita.
La interpretación de la información contable adquiere especial relevancia en contextos caracterizados por la incertidumbre. En estos escenarios, la información disponible suele ser incompleta o estar sujeta a supuestos, lo que refuerza la necesidad de juicio profesional. La flexibilidad metodológica de la contabilidad administrativa permite incorporar estimaciones y proyecciones, pero también incrementa la responsabilidad del analista, quien debe evaluar la consistencia y pertinencia de los supuestos utilizados. Salazar Vázquez et al. (2021) destacan que la utilidad de la información contable depende, en gran medida, de su interpretación en función de los objetivos organizacionales y del contexto específico.
Desde una perspectiva organizacional, la toma de decisiones apoyada en la contabilidad administrativa se despliega en distintos niveles. En el nivel operativo, la información contable permite evaluar la eficiencia en el uso de recursos; en el nivel táctico, apoya decisiones vinculadas a la asignación de recursos y a la evaluación de proyectos; y en el nivel estratégico, contribuye a analizar la viabilidad económica de distintas alternativas y su impacto en el desempeño de largo plazo de la organización. En todos estos niveles, el análisis y la interpretación de la información contable no constituyen procesos neutros, sino que se encuentran condicionados por el contexto organizacional y por los marcos de referencia de los decisores (Cando Zumba et al., 2022; Maturana Murillo, 2025).
Un componente central del análisis para la toma de decisiones es la información de costos, la cual permite evaluar la eficiencia económica de distintas alternativas. La contabilidad administrativa integra el análisis de costos en el proceso decisional, facilitando la comparación entre opciones y apoyando decisiones relacionadas con precios, procesos y alternativas de inversión. No obstante, como advierten Jiménez-Ren y Narváez-Zurita (2021), el uso de esta información debe evitar enfoques excesivamente cortoplacistas que puedan comprometer la sostenibilidad futura de la organización.
La toma de decisiones apoyada en la contabilidad administrativa se vincula estrechamente con la evaluación del desempeño organizacional. Los indicadores derivados de la información contable permiten monitorear resultados y evaluar el cumplimiento de los objetivos, siempre que sean interpretados de manera integrada y coherente con la estrategia organizacional. Porporato (2015) señala que los sistemas de contabilidad de gestión pueden contribuir tanto al control como a la coordinación organizacional, alineando comportamientos y esfuerzos en contextos complejos.
En síntesis, la contabilidad administrativa se consolida como un sistema de apoyo a la toma de decisiones que combina información cuantitativa, análisis técnico e interpretación profesional. Su efectividad no depende únicamente de la calidad de los datos, sino de la capacidad de los decisores para integrar la información contable con el contexto organizacional y el juicio gerencial. Esta concepción permite comprender la contabilidad administrativa como un instrumento que estructura el proceso decisional sin sustituir la responsabilidad directiva y sienta las bases para analizar, en la sección siguiente, su evolución hacia enfoques de contabilidad de gestión estratégica y su relación con la competitividad organizacional.
De la contabilidad administrativa a la contabilidad de gestión estratégica y la competitividad organizacional
La creciente complejidad del entorno económico y competitivo ha impulsado una ampliación progresiva del alcance tradicional de la contabilidad administrativa, dando lugar a enfoques que incorporan de manera explícita la dimensión estratégica de la gestión. Este tránsito responde a la necesidad de que la información contable no solo apoye decisiones operativas de corto plazo, sino que contribuya de forma sistemática a la formulación, implementación y evaluación de estrategias organizacionales en horizontes temporales más amplios (Ramírez Padilla, 2013).
En este contexto, la contabilidad de gestión estratégica emerge como una evolución natural de la contabilidad administrativa, al integrar una perspectiva de largo plazo y una atención estructurada al entorno competitivo. A diferencia de los enfoques tradicionales, centrados principalmente en el análisis interno de costos y resultados, este enfoque amplía el marco analítico al incorporar información externa relevante, como el comportamiento de los competidores, las condiciones del mercado y las expectativas de los clientes. González-García (2025) señala que esta ampliación permite evaluar el impacto estratégico de las decisiones internas y comprender cómo la estructura de costos, los procesos y los recursos influyen en la posición competitiva de la organización.
Desde esta perspectiva, la contabilidad administrativa actúa como el soporte técnico sobre el cual se construyen los análisis estratégicos. La información que proporciona sobre costos, actividades y desempeño interno constituye la base a partir de la cual se amplía el horizonte analítico hacia dimensiones estratégicas. Salgado-Castillo (2011) destaca que la contabilidad de gestión estratégica no reemplaza a la contabilidad administrativa, sino que se apoya en ella para vincular la información contable con los objetivos estratégicos de la organización, configurando una relación de continuidad más que de sustitución.
La incorporación de este enfoque estratégico implica una transformación en los sistemas de evaluación del desempeño organizacional. Mientras los enfoques tradicionales privilegian indicadores financieros de corto plazo, la contabilidad de gestión estratégica promueve una visión más amplia del desempeño, integrando indicadores asociados a procesos, capacidades internas y orientación al cliente. Este cambio responde a la necesidad de alinear los sistemas de medición con la estrategia organizacional, evitando decisiones centradas exclusivamente en resultados inmediatos en detrimento de la sostenibilidad futura (Porporato, 2015).
La literatura especializada ha señalado que los sistemas de contabilidad de gestión estratégica pueden desempeñar un rol relevante en la construcción de ventajas competitivas sostenibles. Al permitir identificar actividades generadoras de valor y analizar la estructura de costos a lo largo de la cadena de valor, estos sistemas contribuyen a fundamentar decisiones estratégicas vinculadas a la diferenciación, el liderazgo en costos o la focalización en segmentos específicos de mercado (Martínez Hernández y Blanco Dopico, 2017). No obstante, la incorporación de información externa y de proyecciones de largo plazo incrementa la complejidad del análisis y exige mayores capacidades analíticas y de juicio profesional por parte de los gestores involucrados (Cando Zumba et al., 2022).
Desde una perspectiva organizacional, la contabilidad de gestión estratégica incide también en la coordinación y alineación interna. Al vincular la información contable con la estrategia, estos sistemas contribuyen a comunicar prioridades estratégicas y a orientar el comportamiento de las distintas áreas de la organización. Maturana Murillo (2025) sostiene que los sistemas contables participan activamente en la construcción de marcos de referencia que legitiman decisiones y definen criterios de evaluación del desempeño, aspecto especialmente relevante en contextos de cambio estratégico.
En síntesis, la evolución de la contabilidad administrativa hacia enfoques de contabilidad de gestión estratégica refleja una respuesta adaptativa a las demandas del entorno competitivo contemporáneo. Esta transición amplía el alcance de la información contable y refuerza su rol como soporte de la estrategia organizacional, sin abandonar sus fundamentos técnicos. Comprender este proceso resulta clave para abordar, en la sección final, las implicancias éticas y profesionales asociadas al uso de la información contable en la toma de decisiones organizacionales.


Nota. La flexibilidad de la contabilidad administrativa amplía sus posibilidades de análisis, pero también exige transparencia, criterio ético y responsabilidad respecto de los efectos que la información puede generar sobre las decisiones y el comportamiento organizacional.
(Imagen generada por OpenAI).
Dimensión ética de la contabilidad administrativa y responsabilidad profesional en la gestión.
El análisis del papel de la contabilidad administrativa en las organizaciones contemporáneas resulta incompleto sin una reflexión explícita sobre su dimensión ética y la responsabilidad profesional asociada a la generación, interpretación y uso de la información contable. En la medida en que este sistema incide directamente en decisiones vinculadas a la asignación de recursos, al desempeño organizacional y a la sostenibilidad institucional, su ejercicio trasciende el ámbito estrictamente técnico y se inscribe en el campo de la gobernanza organizacional (Ramírez Padilla, 2013).
Uno de los rasgos distintivos de la contabilidad administrativa es su flexibilidad metodológica. A diferencia de la contabilidad financiera, sujeta a normas estrictas y a criterios de estandarización, permite el uso de estimaciones, supuestos y proyecciones orientadas a apoyar decisiones específicas. Esta flexibilidad constituye una fortaleza desde la perspectiva de la gestión; sin embargo, también introduce riesgos éticos relevantes, dado que la selección de supuestos y la forma de presentar la información pueden influir de manera significativa en las decisiones gerenciales, lo que exige un ejercicio riguroso y responsable del juicio profesional (Salazar Vázquez et al., 2021).
Desde esta perspectiva, la ética en la contabilidad administrativa no se limita al cumplimiento de normas externas, sino que se vincula estrechamente con la calidad de la información producida y con la forma en que esta es interpretada y utilizada en la gestión. Lara Martínez (2024) advierte que técnicas de análisis e interpretación aplicadas de manera deficiente o sesgada pueden conducir a decisiones erróneas o a representaciones distorsionadas de la realidad organizacional. En este sentido, la responsabilidad profesional implica no solo el dominio de herramientas técnicas, sino también la comprensión de sus limitaciones y de sus efectos potenciales sobre el proceso decisional.
La dimensión ética adquiere especial relevancia en los sistemas de control y evaluación del desempeño. Los indicadores derivados de la información contable no son neutrales, en tanto influyen en el comportamiento de los actores organizacionales y en la asignación de incentivos y responsabilidades. Porporato (2015) señala que los sistemas de contabilidad de gestión pueden utilizarse tanto para controlar como para coordinar, por lo que su diseño y aplicación requieren una reflexión crítica respecto de los efectos que generan en la conducta organizacional y en la sostenibilidad de largo plazo.
Desde una perspectiva organizacional, la contabilidad administrativa participa activamente en la construcción de marcos de referencia que legitiman decisiones y orientan comportamientos. Maturana Murillo (2025) sostiene que los sistemas contables influyen en la definición de responsabilidades y en los criterios de evaluación del desempeño, configurando mecanismos de control y relaciones de poder que impactan directamente en la dinámica interna de las organizaciones. En este contexto, la ética contable se relaciona no solo con la veracidad de la información, sino también con el uso que se hace de ella para justificar decisiones y ejercer control organizacional.
La evolución hacia enfoques de contabilidad de gestión estratégica amplía aún más estas implicancias éticas. La incorporación de información externa, proyecciones de largo plazo y análisis estratégicos incrementa la complejidad del proceso decisional y refuerza la necesidad de criterios éticos sólidos y de un juicio profesional responsable. González-García (2025) y Martínez Hernández y Blanco Dopico (2017) destacan que las decisiones apoyadas en información estratégica pueden generar efectos significativos y duraderos sobre la posición competitiva y la sostenibilidad de la organización.
En síntesis, la contabilidad administrativa no puede concebirse como un instrumento éticamente neutro. Su flexibilidad metodológica, su influencia en la toma de decisiones y su rol en los sistemas de control y evaluación del desempeño la convierten en un componente central de la gobernanza organizacional, cuyo uso exige competencias técnicas avanzadas y un compromiso ético explícito por parte de los profesionales involucrados.
Conclusión.
El análisis desarrollado a lo largo del presente trabajo permite afirmar que la contabilidad administrativa constituye un sistema de información fundamental para la gestión organizacional contemporánea, cuyo valor trasciende su función tradicional de apoyo operativo. En contextos caracterizados por la complejidad, la incertidumbre y la presión competitiva, esta disciplina se configura como un soporte clave para la planeación, el control y la toma de decisiones, al proporcionar información orientada al futuro y adaptada a las necesidades de la gestión interna (Ramírez Padilla, 2013; Salazar Vázquez et al., 2021).
A diferencia de la contabilidad financiera, la contabilidad administrativa se distingue por su flexibilidad metodológica y por su énfasis en la relevancia de la información para la toma de decisiones. Esta característica permite incorporar estimaciones, proyecciones y análisis de escenarios, lo que resulta especialmente valioso en entornos dinámicos. Sin embargo, dicha flexibilidad exige un ejercicio riguroso del juicio profesional, dado que la calidad de las decisiones depende tanto de la información disponible como de la forma en que esta es analizada e interpretada. En este sentido, la contabilidad administrativa no prescribe decisiones óptimas de manera automática, sino que estructura el razonamiento gerencial y contribuye a reducir la incertidumbre asociada al proceso decisional (Lara Martínez, 2024).
El rol de la contabilidad administrativa en la planeación y el control organizacional se manifiesta en su capacidad para articular objetivos, recursos y resultados. A través de presupuestos, indicadores de desempeño y sistemas de control, permite evaluar el cumplimiento de los planes y generar retroalimentación para la toma de decisiones futuras (Ramírez Padilla, 2013). Asimismo, la gestión y el control de costos aportan información clave para fundamentar decisiones tácticas y estratégicas, siempre que su uso evite enfoques excesivamente cortoplacistas que puedan afectar la sostenibilidad organizacional (Jiménez-Ren y Narváez-Zurita, 2021; Vera-Franco et al., 2016).
El análisis evidencia, además, que la contabilidad administrativa cumple una función organizacional que va más allá del apoyo técnico a la gestión. Los sistemas contables influyen en la definición de responsabilidades, en la evaluación del desempeño y en la coordinación de actividades, configurando marcos de referencia que orientan el comportamiento de los actores organizacionales. Desde esta perspectiva, la contabilidad no actúa como un reflejo neutral de la realidad, sino como un dispositivo que participa activamente en la construcción de la lógica de gestión y en la legitimación de las decisiones organizacionales (Maturana Murillo, 2025; Porporato, 2015).
La evolución hacia enfoques de contabilidad de gestión estratégica refuerza este carácter central de la contabilidad administrativa. Al integrar información interna y externa, e incorporar una perspectiva de largo plazo, estos enfoques amplían el horizonte de análisis y permiten evaluar el impacto estratégico de las decisiones internas sobre la posición competitiva de la organización (Martínez Hernández y Blanco Dopico, 2017; González-García, 2025). Esta ampliación incrementa, a su vez, la complejidad del análisis y la responsabilidad asociada al uso de la información, exigiendo mayores capacidades analíticas y un compromiso ético reforzado por parte de los profesionales involucrados.
En este marco, la dimensión ética emerge como un componente transversal del uso de la contabilidad administrativa. El uso sesgado o acrítico de la información contable puede conducir a decisiones que, aunque eficientes en el corto plazo, resulten perjudiciales para la sostenibilidad organizacional y para los distintos actores involucrados (Salazar Vázquez et al., 2021; Salgado-Castillo, 2011).
En conclusión, la contabilidad administrativa se consolida como un sistema de información estratégico para la gestión organizacional, cuyo aporte radica en su capacidad para integrar análisis técnico, juicio profesional y comprensión contextual del entorno. Desde una perspectiva académica avanzada, comprender la contabilidad administrativa implica reconocerla no solo como una técnica de apoyo a la gestión, sino como un componente central de la gobernanza organizacional y de la construcción de decisiones informadas, coherentes y sostenibles en el tiempo.
Ahora te toca a ti: reflexiona, comparte y conecta
La contabilidad administrativa es una herramienta poderosa para apoyar la planificación, el control y la toma de decisiones. Sin embargo, disponer de información no garantiza, por sí solo, una buena gestión. Los datos pueden orientar el análisis, pero requieren interpretación, contexto y juicio profesional.
🌟 La verdadera utilidad de la información contable comienza cuando dejamos de observarla como un simple registro y empezamos a comprender su capacidad para orientar la estrategia, anticipar escenarios y coordinar la acción organizacional.
📊 Los presupuestos, indicadores, costos y proyecciones entregan señales relevantes, pero su interpretación no es neutral. Las métricas seleccionadas también influyen en las prioridades, en la evaluación del desempeño y en el comportamiento de las personas.
💡 En un entorno cada vez más complejo, la diferencia no está únicamente en disponer de más información, sino en transformarla en decisiones coherentes, éticas y sostenibles.
👉 Si este artículo te hizo sentido, compártelo con tu red y conversemos:
¿Qué debería pesar más en una decisión organizacional: la información cuantitativa o el juicio profesional?
¿Los sistemas de control ayudan a mejorar el desempeño o también pueden condicionar excesivamente el comportamiento de las personas?
Sigamos explorando juntos cómo los datos, la gestión y la estrategia pueden contribuir a construir organizaciones más sólidas, responsables y orientadas a la creación de valor.
Sígueme en:
Referencias
Cando Zumba, A. del R., Villa Sánchez, H. V., Cunuhay Patango, L. O. y Guerrero Espinosa, M. E. (2022). Contabilidad administrativa y financiera. Centro de Investigación y Desarrollo. https://doi.org/10.37811/cli_w740
González-García, M. A. (2025). Contabilidad de gestión estratégica. Dinamismo Gerencial: Revista de Gerencia, Administración y Ciencias Contables, 1(1), 16-34. https://revistas.fondoeditorial.uru.edu/index.php/dinge
Jiménez-Ren, M. S. y Narváez-Zurita, C. I. (2021). Control y gestión de costos para la toma de decisiones.Cienciamatria, 7(2), 36-68. https://doi.org/10.35381/cm.v7i2.503
Lara Martínez, O. R. (2024). Contabilidad administrativa, técnica de análisis e interpretación de los estados financieros en las empresas. LATAM Revista Latinoamericana de Ciencias Sociales y Humanidades, 5(5), 1685-1701. https://doi.org/10.56712/latam.v5i5.2735
Martínez Hernández, R. y Blanco Dopico, M. I. (2017). Aproximación a la contabilidad de gestión estratégica: una mirada a su evolución y vigencia. Cuadernos de Contabilidad, 18(46), 1-23. https://doi.org/10.11144/Javeriana.cc18-46.acge
Maturana Murillo, E. (2025). Contabilidad y organización: una reflexión sobre su interrelación. Revista Colombiana de Contabilidad - ASFACOP, 13(25), 125-143. https://dialnet.unirioja.es/servlet/articulo?codigo=10041273
Porporato, M. (2015). Contabilidad de gestión para controlar o coordinar en entornos turbulentos: su impacto en el desempeño organizacional. Contaduría y Administración, 60(3), 511-534. http://dx.doi.org/10.1016/j.cya.2015.02.002
Ramírez Padilla, D. N. (2013). El papel de la contabilidad administrativa en las organizaciones (cap. 1). En Contabilidad administrativa: Un enfoque estratégico para competir (9.ª ed.). McGraw-Hill/Interamericana Editores.
Salazar Vázquez, F. I., González Urgiles, J. H., Sánchez Salazar, P. M. y Sanmartín González, J. F. (2021). Contabilidad administrativa. Herramienta para la toma de decisiones gerenciales. Sapientiae, 6(2), 157-168. https://dialnet.unirioja.es/servlet/articulo?codigo=7777224
Salgado-Castillo, J. A. (2011). Tendencias de investigación en contabilidad de gestión en Iberoamérica (1998-2008). Cuadernos de Contabilidad, 12(30), 273-305. http://www.scielo.org.co/scielo.php?script=sci_arttext&pid=S0123-14722011000100011
Vera Franco, P. Y., Espinoza Cume, A. I. y López Coloma, R. V. (2016). La importancia de la contabilidad en las empresas. Contribuciones a la Economía, 1-12. https://dialnet.unirioja.es/servlet/articulo?codigo=8318868
Vimos-Buenaño, K. E. y Torres Palacios, M. M. (2021). Contabilidad Administrativa: ¿Qué es y cómo aplicarla en organizaciones de la economía popular y solidaria? Cienciamatria, 7(2), 723-740. https://doi.org/10.35381/cm.v7i2.528